Negocio
Banxico y la CNBV ya cerraron la consulta para topar la comisión de tu pago con tarjeta: qué sigue antes de la regla final
La consulta pública que topa la comisión de intercambio en 1.30% para crédito y 10.80 pesos por operación en débito cerró el 24 de septiembre de 2026. Qué revisar en tu negocio antes de que Banxico y la CNBV publiquen la regla definitiva.
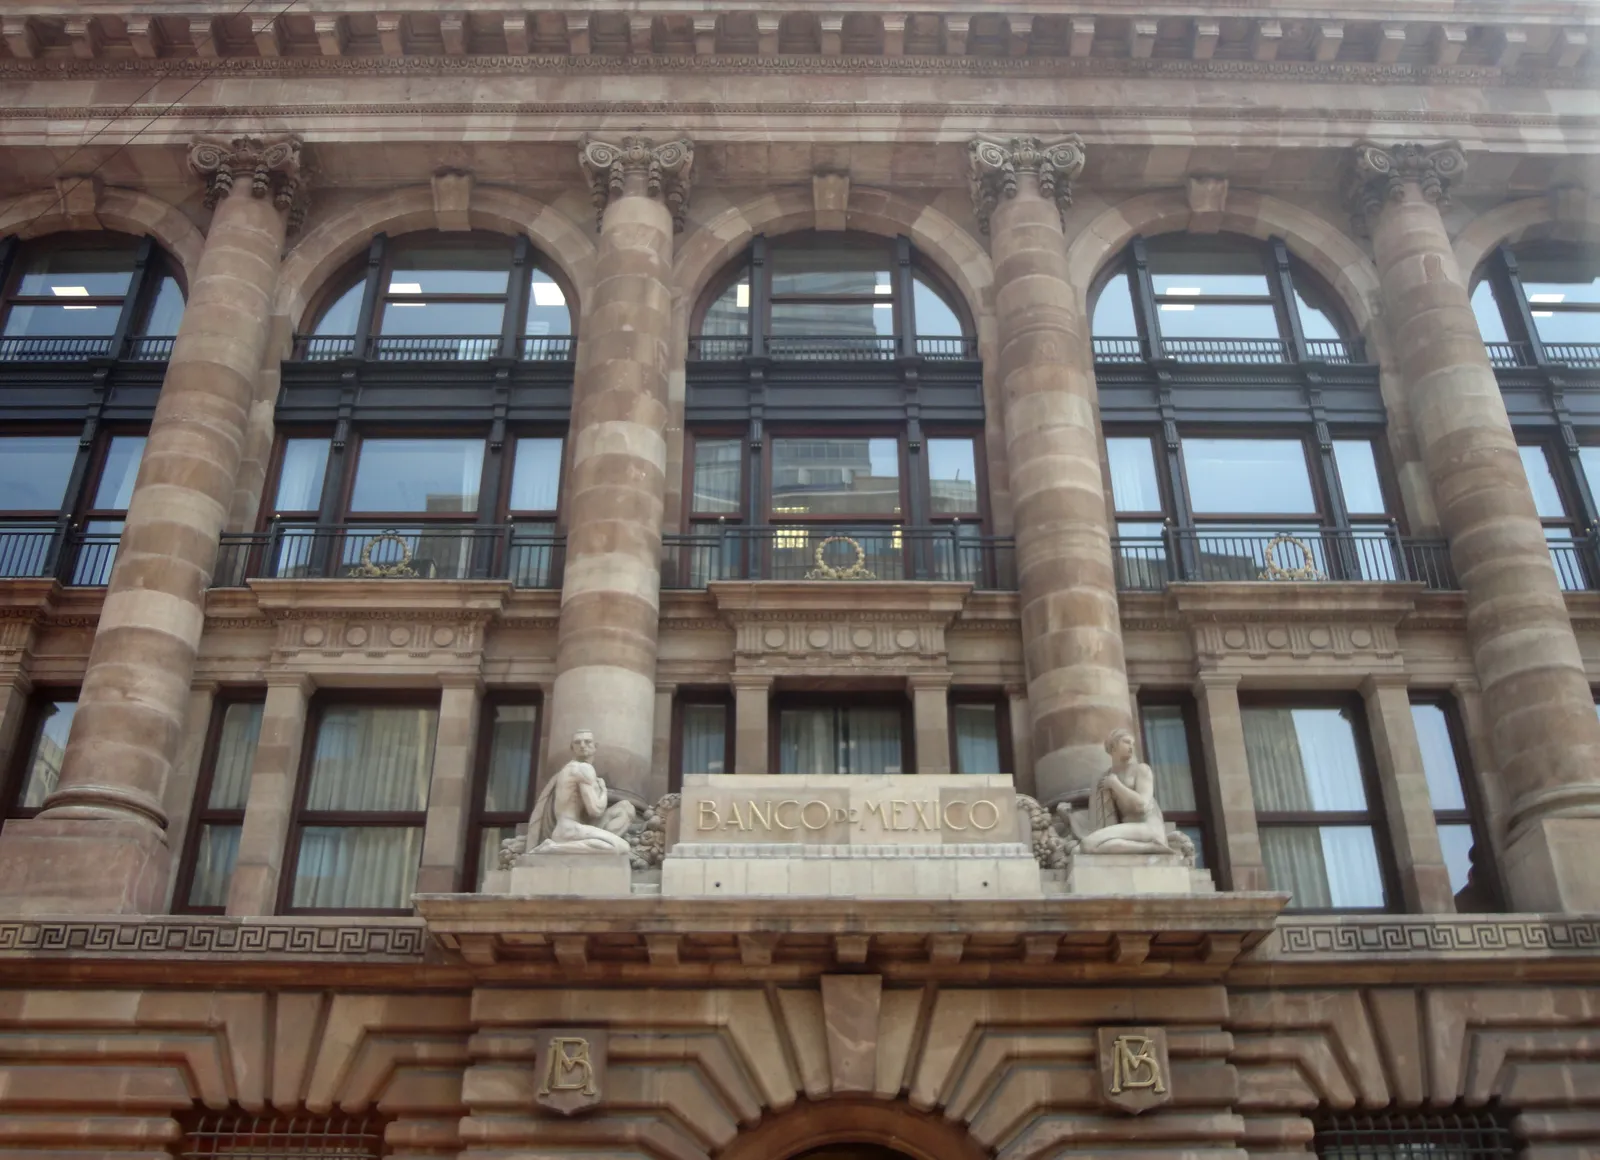
El 24 de septiembre de 2026, a las 18:00 horas de la Ciudad de México, se cerró la consulta pública con la que Banxico y la Comisión Nacional Bancaria y de Valores (CNBV) buscan topar la comisión de intercambio que tu banco emisor le cobra al negocio por cada pago con tarjeta. La propuesta fija un máximo de 1.30% por operación para tarjetas de crédito y de 10.80 pesos por operación para tarjetas sin crédito (débito y prepago), con una reducción escalonada durante tres años. Si tu empresa cobra con terminal o pasarela, esto no cambia tu tarifa la próxima semana, pero sí marca el techo contra el que tu procesador de pagos va a tener que ajustar sus números cuando la regla quede firme.
Qué quedó sobre la mesa
Esta no es la primera versión del proyecto. Banxico y la CNBV publicaron la propuesta original el 24 de octubre de 2025 dentro de un paquete de nuevas "Disposiciones de carácter general aplicables a las redes de medios de disposición". Esa primera versión, según el análisis de 7 hechos y 7 comentarios publicado por DPL News, planteaba un tope de 0.6% para crédito y 0.3% para débito, en un mercado donde la comisión promedio rondaba entonces el 1.36%. En febrero de 2026 la CNBV retiró el proyecto para hacer, según su propio argumento, "un análisis exhaustivo y a profundidad del mercado".
El proyecto volvió a consulta el 27 de agosto de 2026 con números distintos y menos agresivos. La comisión de intercambio en crédito se ubica hoy alrededor de 1.91%, de acuerdo con la nota de elceo sobre el ajuste de la propuesta. El tope final que propone el nuevo borrador, 1.30%, es más alto que el 0.6% original pero sigue siendo un recorte real frente a lo que se cobra ahora.
Los números, paso a paso
La reducción no sería de un día para otro. El proyecto contempla una rampa de tres años antes de llegar al tope definitivo:
| Periodo | Crédito (por operación / tope anual) | Débito y sin crédito (por operación / tope anual) |
|---|---|---|
| Año 1 | 1.65% / 1.20% | $12.80 / 0.40% |
| Año 2 | 1.40% / 1.20% | $11.80 / 0.40% |
| Año 3 (definitivo) | 1.30% / 1.00% | $10.80 / 0.30% |
El "tope anual" es un segundo límite: la suma de todo lo que un banco emisor cobra en comisión de intercambio durante doce meses no puede superar ese porcentaje del monto total operado con sus tarjetas, aunque alguna transacción individual llegue al tope por operación. Es la misma mecánica que describe elceo en su cobertura de la propuesta ajustada.
El paquete regulatorio también incluye, como pieza separada, reglas para que las cámaras de compensación de pagos con tarjeta se interconecten entre sí y cualquier terminal pueda aceptar cualquier tarjeta sin importar el banco emisor ni la red. Esa parte salió a consulta aparte, del 30 de diciembre de 2025 al 4 de febrero de 2026, según el reporte de DPL News sobre el proyecto de interoperabilidad de cámaras de compensación, y ya cerró también. No hay todavía versión final de ninguna de las dos piezas.
Qué no cambia todavía
Nada de esto es regla vigente. Banxico y la CNBV tienen que revisar los comentarios recibidos y publicar una versión definitiva, sin fecha anunciada para eso. Hasta el miércoles 23 de septiembre por la tarde, un día antes del cierre, el expediente en la Plataforma Integral de Gobernanza Regulatoria mostraba apenas ocho comentarios públicos, dos de los cuales solo reportaban fallas del sistema para subir documentos, de acuerdo con la nota de elceo sobre los problemas técnicos del portal. Eso no significa que la participación real haya sido baja: varios actores confirmaron haber enviado sus observaciones por correo electrónico ante la falla de la plataforma.
Tampoco hay que confundir el tope de comisión de intercambio con lo que te cobra tu procesador. La comisión de intercambio es la que el banco emisor de la tarjeta le cobra al banco o procesador que atiende al comercio (el adquirente). Lo que Stripe, Mercado Pago, Clip o Conekta te facturan a ti incluye esa comisión de intercambio más su propio margen de procesamiento. El tope regulatorio no obliga a ninguna de esas plataformas a bajarte la tarifa el día que entre en vigor, pero sí les reduce uno de sus costos más grandes, así que presiona esa tarifa hacia abajo con el tiempo.
Quién empujó qué en la consulta
El expediente visible deja ver posturas distintas entre los actores del ecosistema, resumidas en el reporte de elceo sobre las posiciones de bancos, fintech y agregadores:
- La Asociación de Bancos de México (ABM) pidió un mecanismo objetivo y periódico para revisar y actualizar los montos y porcentajes, con metodología transparente.
- La asociación de agregadores (ASAMEP) propuso que el valor de la comisión de intercambio se comunique en tiempo real dentro del propio mensaje de autorización del pago (formato ISO 8583), para no depender de una conciliación posterior.
- Mercado Pago pidió evitar que los participantes fijen plazos de liquidación o precios distintos según el nivel de comisión de intercambio de cada transacción.
- Konfío Pagos advirtió que combinar varios esquemas de determinación de comisión puede generar una estructura "significativamente más granular y variable" que termine afectando la tarifa que paga el comercio final.
- Clip pidió que el tope de 10.80 pesos para débito funcione como techo y no como piso fijo, sobre todo en transacciones de monto bajo, donde un cargo fijo pesa proporcionalmente más.
- El economista Jorge Sánchez Tello, citado en la misma nota, advirtió que sin un mecanismo claro de actualización de costos "la certeza metodológica es indispensable" y su ausencia genera riesgo regulatorio y de litigio.
Qué revisar en tu negocio, en qué orden
- Pide el desglose, no el total. Tu contrato con la terminal o pasarela debería separar comisión de intercambio, comisión de red y margen del procesador. Si el estado de cuenta solo trae un porcentaje global, pídele a tu proveedor el desglose por componente.
- Identifica qué tan sensible es tu negocio al tipo de tarjeta. Un negocio con ticket promedio bajo y mucho pago con débito siente más el tope de 10.80 pesos por operación que uno con tickets altos y pago con crédito, donde pesa más el porcentaje.
- Revisa la vigencia de tu contrato actual. Si tu acuerdo con el procesador vence en los próximos meses, vale la pena negociar una cláusula de ajuste atada al tope regulatorio en vez de renovar a ciegas.
- Pregunta por el plan de contingencia del proveedor. Un procesador serio ya debería tener un plan para repasar tarifas cuando salga la regla final; si tu contacto comercial no sabe de qué le hablas, es una señal.
- No conviertas esto en una decisión apresurada. Mientras no haya versión definitiva ni fecha de entrada en vigor, cambiar de procesador solo por esta consulta es anticiparte a un dato que todavía no existe.
Dónde esto no aplica, o donde la respuesta obvia es la equivocada
Si tu negocio cobra sobre todo en efectivo o transferencia, el impacto directo es mínimo: la comisión de intercambio solo se activa con pago con tarjeta. Si ya operas con una tarifa plana (flat rate) que tu procesador fija independientemente de la comisión de intercambio real, el tope no se traduce automáticamente en un ahorro para ti: depende de si tu proveedor decide trasladarlo. Y si tu volumen de tarjeta es bajo, el esfuerzo de renegociar contrato ahora, antes de que exista una regla firme, probablemente cuesta más en tiempo administrativo que lo que te ahorraría. La respuesta obvia, "cambia de procesador en cuanto se publique cualquier recorte", es la equivocada cuando el recorte real a tu bolsillo depende de un contrato que tu proveedor todavía no está obligado a ajustar.
Para negocios con volumen alto de tarjeta y un procesador que ya cobra cerca del máximo actual, el ejercicio sí vale la pena ahora: tener claro cuánto de tu comisión actual es intercambio y cuánto es margen del procesador es la base para negociar cuando la regla se publique, no después. Si el resultado de esa revisión es que necesitas un sistema propio que reconcilie esa comisión transacción por transacción en vez de depender del reporte mensual del procesador, eso ya es trabajo de integración: ahí entra una plataforma a la medida para el checkout y la reconciliación de pagos en vez de seguir atado al reporte que te manda el proveedor.
Este tipo de regulación conecta con otro cambio que ya está en curso: la Ley de Economía Digital obligaría a sectores enteros a dejar el efectivo, lo que hace todavía más relevante entender bien cómo se construye la comisión que pagas por aceptar tarjeta. Y si tu negocio depende de ventas en línea con picos de tráfico, conviene revisar también si tu plataforma de venta aguanta varios días de tráfico sostenido antes de que cualquier ajuste de tarifa coincida con una temporada alta.
La pregunta que vale la pena llevar a tu próxima junta de finanzas no es si bajará la comisión, sino si tu negocio hoy sabe, transacción por transacción, cuánto de lo que paga es comisión de intercambio y cuánto es margen de tu procesador. Si ya tienes un procesador integrado y lo que falta es que ese desglose llegue automatizado a tu contabilidad, ajustamos esa integración existente antes de que llegue la regla final.
Fuentes
- 7 hechos y 7 comentarios sobre la propuesta de la CNBV y Banxico para regular las comisiones de los pagos con tarjeta, DPL News
- Banxico propone abaratar los pagos con tarjeta para los negocios, Alto Nivel
- Banxico y CNBV ajustan propuesta; proponen un recorte menor a cuotas de intercambio de pagos con tarjeta, Yahoo Noticias
- Banxico y CNBV suavizan recorte a cuotas de bancos por pagos con tarjeta; tope de crédito queda en 1.3%, elceo
- De la ABM a Mercado Pago: bancos, fintech y agregadores plantean ajustes a topes de cuotas de intercambio, elceo
- Banxico y CNBV: fallas dejan comentarios fuera del portal en consulta sobre cuotas de bancos, elceo
- Banxico propone proyecto para fomentar competencia e interoperabilidad en cámaras de compensación para pagos con tarjeta, DPL News
Comentarios